Compensar pérdidas cripto con ganancias en acciones?
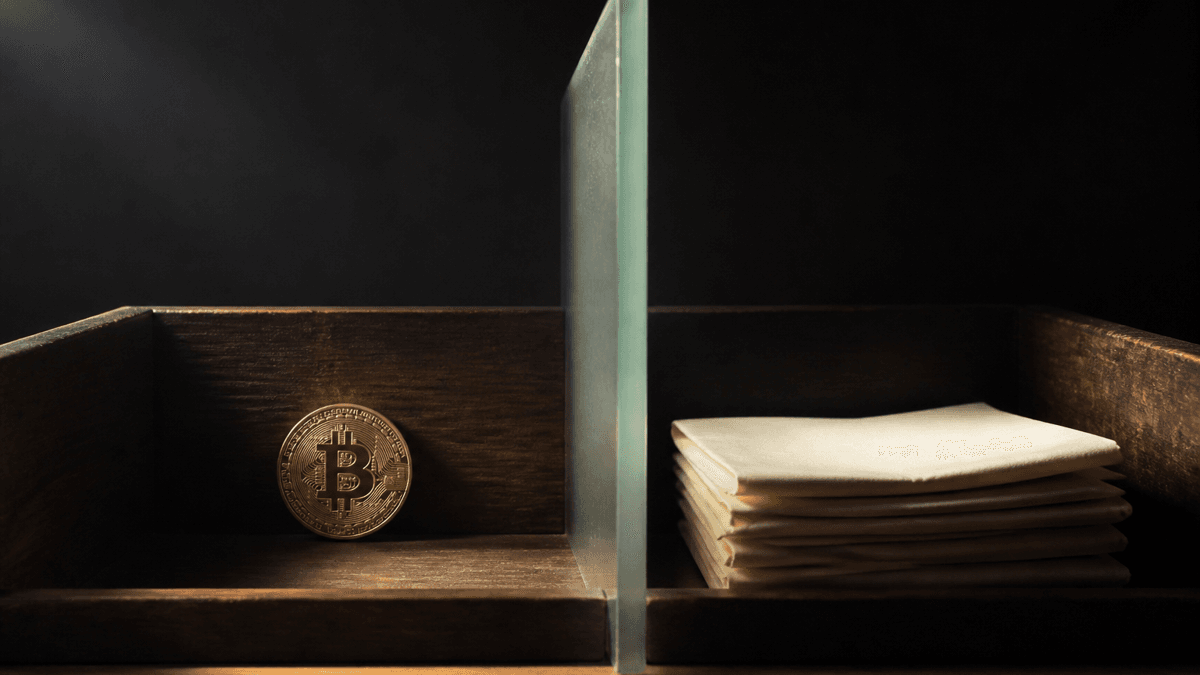
En Alemania, las pérdidas por la venta de Bitcoin u otras criptomonedas no pueden compensarse con ganancias obtenidas en acciones, porque tributan en categorías de renta distintas y la normativa mantiene separados los “compartimentos” de pérdidas. En general, las operaciones privadas de enajenación de cripto con tenencia inferior a un año encajan en el parágrafo 23 de la EStG, mientras que las acciones se rigen por el parágrafo 20, con un gravamen del 25% (más recargos aplicables) retenido por el banco. Sin embargo, existe una excepción relevante: las pérdidas provenientes de derivados cripto se tratan con el mismo marco que las ganancias en acciones y sí serían compensables. La guía explica además que, dentro del compartimento de enajenaciones privadas, las pérdidas solo se deducen hasta el importe de ganancias del mismo año natural por otras operaciones privadas equivalentes.
 xCruzo